
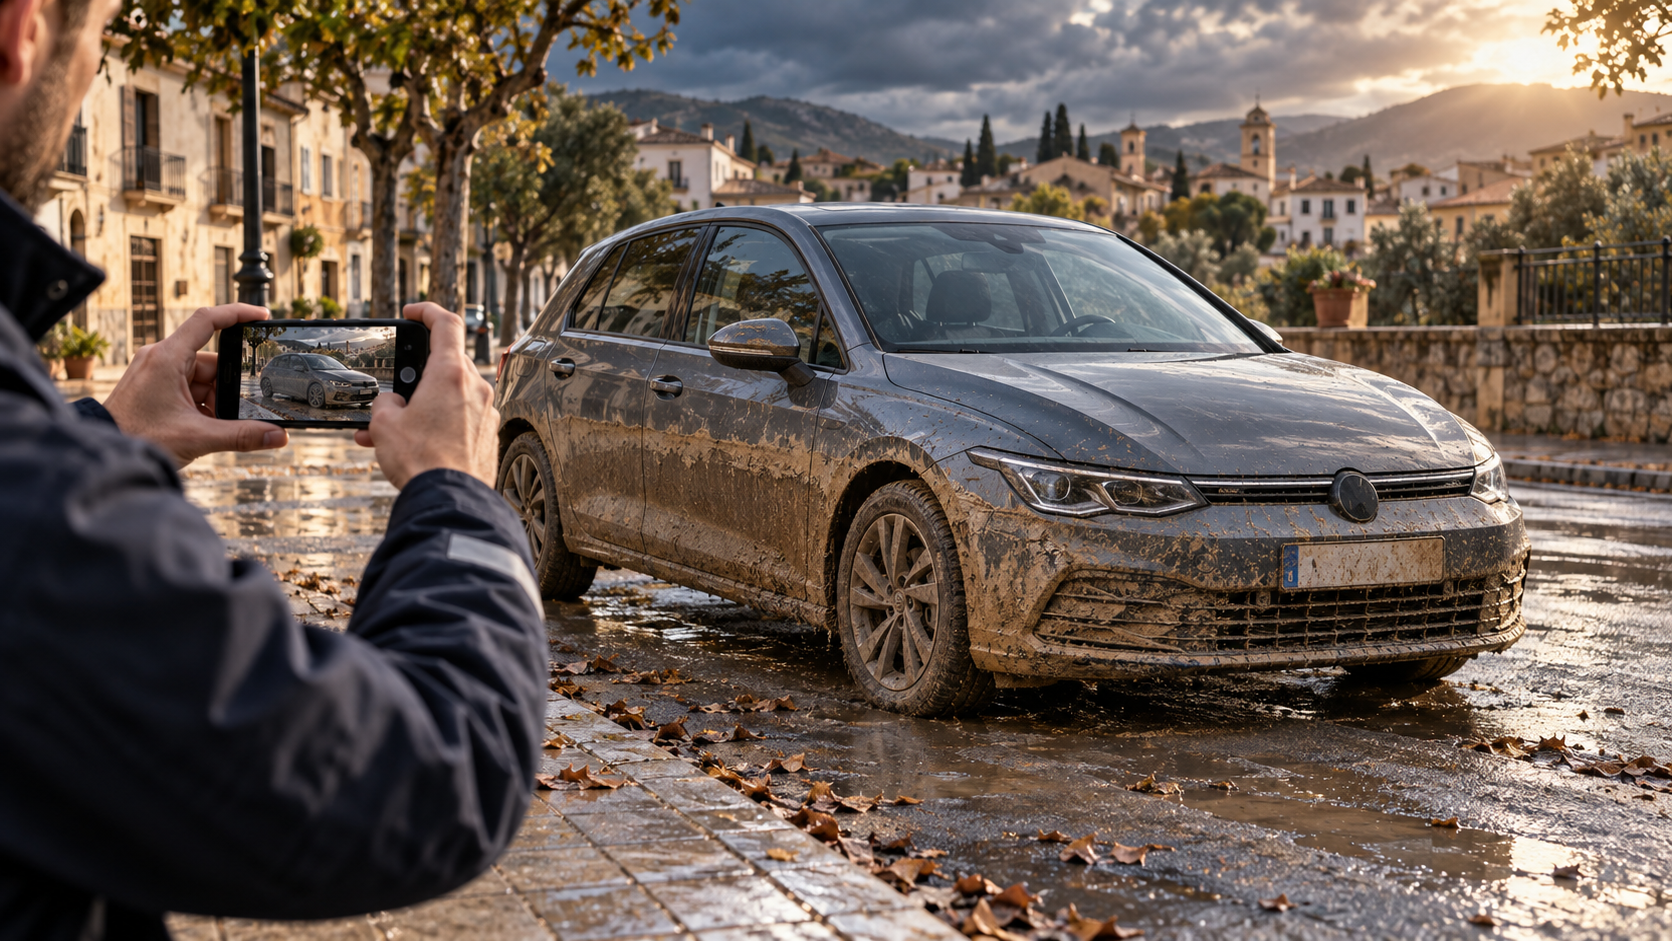
El agua ha bajado y tu coche sigue allí. La primera tentación puede ser abrirlo, limpiarlo y comprobar si arranca. Si ha sufrido una inundación, evita ponerlo en marcha hasta que lo revise un profesional. Antes de reparar interesa documentar lo ocurrido, comunicar el siniestro y determinar el alcance real de los daños.
Las lluvias recientes vuelven a hacer necesaria esta precaución. El 17 de septiembre de 2026, Occident anunció un dispositivo especial de asistencia y refuerzo pericial por el episodio que afectó a Cataluña y la Comunidad Valenciana. La noticia explica la oportunidad de esta guía; la cobertura de cada vehículo debe comprobarse por separado.
Occident · Dispositivo especial comunicado el 17 de septiembre
Qué hacer primero con un coche inundado
Personas, asistencia y documentación, en ese orden. No entres en un garaje anegado ni atravieses una corriente para recuperar el coche o hacer fotografías. Ante peligro para las personas, llama al 112 y sigue las instrucciones de emergencias.
Si el vehículo está en una zona ya segura, solicita asistencia e indica que ha estado expuesto al agua. Evita probar repetidamente el arranque o alimentar sus sistemas solo para comprobar si funcionan. La inspección debe preceder a la puesta en marcha: puede haber daños que no se ven desde fuera.
En un eléctrico o híbrido, informa del tipo de vehículo al servicio de asistencia. No manipules cables, conectores ni baterías, ni conectes a cargar un enchufable afectado antes de recibir indicaciones técnicas. Su retirada, aislamiento y almacenamiento deben ajustarse al modelo y al estado del vehículo. Si aparece humo o calor anormal, aléjate y avisa al 112.
NHTSA · Evaluación de vehículos inundados y seguridad de eléctricos e híbridos
Un seguro a terceros también puede dar cobertura
El Consorcio de Compensación de Seguros, o CCS, contempla los daños por riesgos extraordinarios en automóviles con seguro a terceros. No es imprescindible tener un todo riesgo. Deben concurrir los requisitos del seguro y una causa cubierta; estar mojado, por sí solo, no acredita una inundación consorciable.
CCS · Guía rápida de solicitud de indemnización
Cuándo interviene el Consorcio y cuándo revisar la póliza
La diferencia está en cómo llega el agua al vehículo y qué causa el daño. El Reglamento del seguro de riesgos extraordinarios distingue el anegamiento del terreno de la lluvia que cae directamente sobre el bien asegurado.
| Situación | Qué conviene comprobar |
| Agua que anega el terreno y alcanza el coche | Puede encajar en inundación extraordinaria. Hay que acreditar el origen, los daños y los requisitos de cobertura. |
| Lluvia directa o filtración al habitáculo | No equivale por sí sola a inundación extraordinaria. Revisar la causa y las garantías de la póliza. |
| Golpes de granizo | El granizo no es un riesgo cubierto por el CCS. Consultar las garantías de la aseguradora. |
| Rotura de una conducción o alcantarilla | No atribuirla automáticamente al CCS. Importa si deriva de un acontecimiento extraordinario cubierto. |
BOE · Reglamento de riesgos extraordinarios, artículos 1 y 2
CCS · Coberturas y exclusiones
No hace falta que se declare una zona catastrófica para solicitar la indemnización. Tampoco basta con que el episodio reciba el nombre de DANA: hay que identificar el fenómeno y relacionarlo con el daño concreto.
Un mismo temporal puede producir causas diferentes. Por ejemplo, unas abolladuras de granizo y una entrada de agua por anegamiento deben documentarse por separado. Esta distinción ayuda a encauzar cada reclamación sin atribuir todos los daños a una sola causa.
Qué condiciones del seguro hay que comprobar
Revisa la póliza vigente cuando ocurrió el daño y el recibo de prima, incluido el recargo del Consorcio. Comprueba también su fecha de efecto. Para daños materiales por fenómenos naturales existe una carencia general de siete días, con excepciones como determinados reemplazos de póliza sin interrupción de cobertura.
Esa carencia es distinta del plazo para comunicar el siniestro. Si acabas de contratar o cambiar el seguro, pide que se compruebe tu situación concreta; no presupongas que la cobertura empieza o desaparece de forma automática por una fecha aislada.
CCS · Requisitos para la indemnización y carencia
Cuándo comunicar el siniestro
Hazlo cuanto antes. La Ley de Contrato de Seguro establece, como regla general, siete días desde que se conoce el siniestro, salvo plazo más amplio en la póliza. Superarlos no supone perder automáticamente la indemnización, aunque el retraso puede tener consecuencias. Si ya han pasado, comunica igualmente lo ocurrido y explica el motivo.
BOE · Ley de Contrato de Seguro, artículo 16
Qué documentar antes de limpiar o reparar
Desde una zona segura, prepara un registro sencillo. No hace falta fotografiarlo todo sin orden: interesa poder identificar el vehículo, situarlo y explicar qué ocurrió.
- Lugar y momento. Dirección, fecha y hora aproximada del episodio, dónde estaba aparcado y cuándo se pudo acceder.
- Identificación y vistas generales. Matrícula, bastidor si es accesible, entorno y fotografías de todos los lados.
- Señales de agua. Marcas de nivel, barro, sedimentos y zonas interiores afectadas que puedan verse sin desmontar. Indica si una altura es observada o estimada.
- Cronología. Si estaba parado o circulando, si se detuvo, si alguien intentó arrancarlo y qué ocurrió después. Diferencia lo que viste de lo que te contaron.
- Retirada, traslado, limpieza, diagnosis y reparaciones, con fecha, responsable y justificantes.
Conserva los archivos originales y una copia. Evita quedarte únicamente con imágenes reenviadas o capturas. Un vídeo del barrio puede aportar contexto, pero no demuestra por sí solo qué componentes del coche resultaron afectados.
Cómo abrir el expediente y qué tener preparado
Si la causa puede ser consorciable, puedes tramitar la solicitud en la web del CCS o en el 900 222 665. También puede ayudarte tu aseguradora o mediador. Confirma quién la presenta y conserva el número de expediente para evitar gestiones duplicadas.
CCS · Canales de solicitud de indemnización
Ten a mano aseguradora y número de póliza, datos del asegurado, marca, modelo, matrícula, IBAN y ubicación actual del vehículo. Si está en un taller, facilita sus datos de contacto. Prepara también el recibo de prima, presupuestos y facturas disponibles. Aporta los documentos personales y bancarios por los canales oficiales del expediente.
CCS · Datos necesarios para solicitar la indemnización
Si hay que intervenir antes de que llegue el perito
Coordina la actuación con el taller y el tramitador. Deben adoptarse las medidas necesarias para reducir las consecuencias del siniestro; conservar pruebas no significa dejar que el daño se agrave. Documenta el estado previo y el motivo de cualquier intervención urgente.
BOE · Ley de Contrato de Seguro, artículo 17
El CCS indica que se conserven los restos para la peritación y, si no es posible, se fotografíen antes de retirarlos. También deben guardarse las facturas de reparaciones urgentes. La custodia de componentes contaminados o peligrosos debe quedar en manos del profesional que corresponda.
CCS · Conservación de restos y justificantes
Qué debe comprobarse en una valoración pericial
En Perimecanic planteamos la inspección a partir de la exposición conocida y del diseño del vehículo. La marca del agua orienta, pero no permite decidir por sí sola qué piezas deben sustituirse. Conviene dejar por escrito qué se ha comprobado, con qué resultado y qué sigue pendiente.
- Alcance de la exposición. Zonas afectadas, duración conocida, sedimentos y posibles vías de entrada.
- Mecánica. Comprobaciones pertinentes en admisión, lubricación y otros conjuntos, según la exposición y antes de autorizar su funcionamiento.
- Instalación eléctrica y seguridad. Revisión de conectores, cableado, unidades de control y sistemas afectados conforme a los procedimientos del fabricante.
- Habitáculo. Evaluación de humedad y contaminación en zonas visibles y ocultas, con desmontajes justificados cuando sean necesarios.
- Diagnosis y mediciones cuando sea seguro realizarlas, identificando el vehículo y conservando los resultados anteriores a borrados o sustituciones.
La ausencia de errores electrónicos no descarta todos los daños. Tampoco un código de avería acredita por sí solo que una centralita deba cambiarse. Si no se han podido revisar los bajos o desmontar una zona, esa limitación debe constar en la valoración.
Que arranque no significa que esté reparado
La evaluación no termina al conseguir que el motor funcione o desaparezca un aviso. La NHTSA advierte de que algunos efectos de una inundación pueden manifestarse después. La reparación debe apoyarse en comprobaciones adecuadas y documentadas, no únicamente en una limpieza exterior.
NHTSA · Daños que pueden no manifestarse de inmediato
Ejemplo hipotético. Un coche se limpia, arranca y, días después, presenta fallos eléctricos. Para estudiar su relación con la inundación interesan las fotografías iniciales, las zonas realmente mojadas, la diagnosis y la inspección del circuito afectado. Que el fallo aparezca después aporta una secuencia temporal, pero todavía hay que justificar técnicamente el nexo causal.
Si la valoración no incluye todos los daños
Solicita el desglose y el motivo de las partidas excluidas. Compara la valoración con el presupuesto, las pruebas y el procedimiento de reparación. Si aparecen daños durante un desmontaje, comunícalos con fotografías, resultados y presupuesto complementario antes de continuar, siempre que la seguridad y la urgencia lo permitan.
La pérdida total no debe afirmarse solo por ver barro o agua. Deben estudiarse la viabilidad técnica, el coste de restitución y el criterio indemnizatorio aplicable. En vehículos que únicamente cuentan con responsabilidad civil, el reglamento toma como referencia su valor inmediatamente anterior al siniestro según precios de compra de general aceptación en el mercado.
BOE · Reglamento, artículo 5.4.b
Cuándo puede ayudarte un perito independiente
Una inspección independiente puede aclarar daños discutidos, operaciones omitidas o diferencias sobre el valor del vehículo. Nuestro trabajo consiste en justificar técnicamente las conclusiones y explicar sus límites. El informe no garantiza una indemnización ni convierte una hipótesis en un daño acreditado.
Los honorarios del perito elegido por el asegurado no están cubiertos como gasto complementario del CCS. Si existe alguna garantía en tu póliza que pueda atenderlos, debe comprobarse por separado.
En Perimecanic realizamos inspecciones e informes periciales de automoción en Valencia y Castellón. Si tu coche ha sufrido daños por agua y tienes dudas sobre la reparación o la valoración, consulta antes de autorizar trabajos que puedan alterar las pruebas, cuando sea posible. Facilítanos fotografías, póliza, presupuesto y comunicaciones del expediente para valorar el siguiente paso.
Preguntas frecuentes
Puedo reclamar si el coche solo está asegurado a terceros
Sí, puede existir cobertura del CCS por riesgos extraordinarios. Hay que comprobar la causa, la vigencia del seguro, la prima y los demás requisitos aplicables.
Debo esperar a una declaración de zona catastrófica
No. El CCS no exige esa declaración para atender un siniestro que cumpla los requisitos de su cobertura.
Puedo reparar antes de la visita del perito
Coordina las actuaciones y documenta el estado previo. Si hay una intervención urgente, guarda sus justificantes y conserva las piezas o fotografías suficientes cuando no puedan custodiarse.
Si el coche arranca después de secarse puedo utilizarlo
El arranque no acredita que todos sus sistemas sean seguros. Solicita una revisión técnica ajustada a la exposición y al modelo antes de utilizarlo.
Un coche inundado es siempre pérdida total
No puede determinarse sin valorar el daño, la reparación necesaria y las condiciones indemnizatorias aplicables.
Qué hago si aparecen otros fallos después
Comunícalos cuanto antes, conserva los resultados de las comprobaciones y solicita que se estudie su relación con la inundación. La aparición posterior no demuestra por sí sola esa relación.
Fuentes oficiales y técnicas
Consultadas el 18 de septiembre de 2026. La referencia a NHTSA se utiliza para las precauciones técnicas; la cobertura y la tramitación descritas corresponden al sistema español.
Occident · Comunicado del episodio de lluvias de septiembre de 2026
BOE · Real Decreto 300/2004 sobre riesgos extraordinarios
BOE · Ley 50/1980 de Contrato de Seguro, artículos 16 y 17
CCS · Guía rápida de solicitud de indemnización
CCS · Requisitos de cobertura y carencia
CCS · Coberturas y exclusiones
CCS · Solicitud, documentación y conservación de pruebas


