
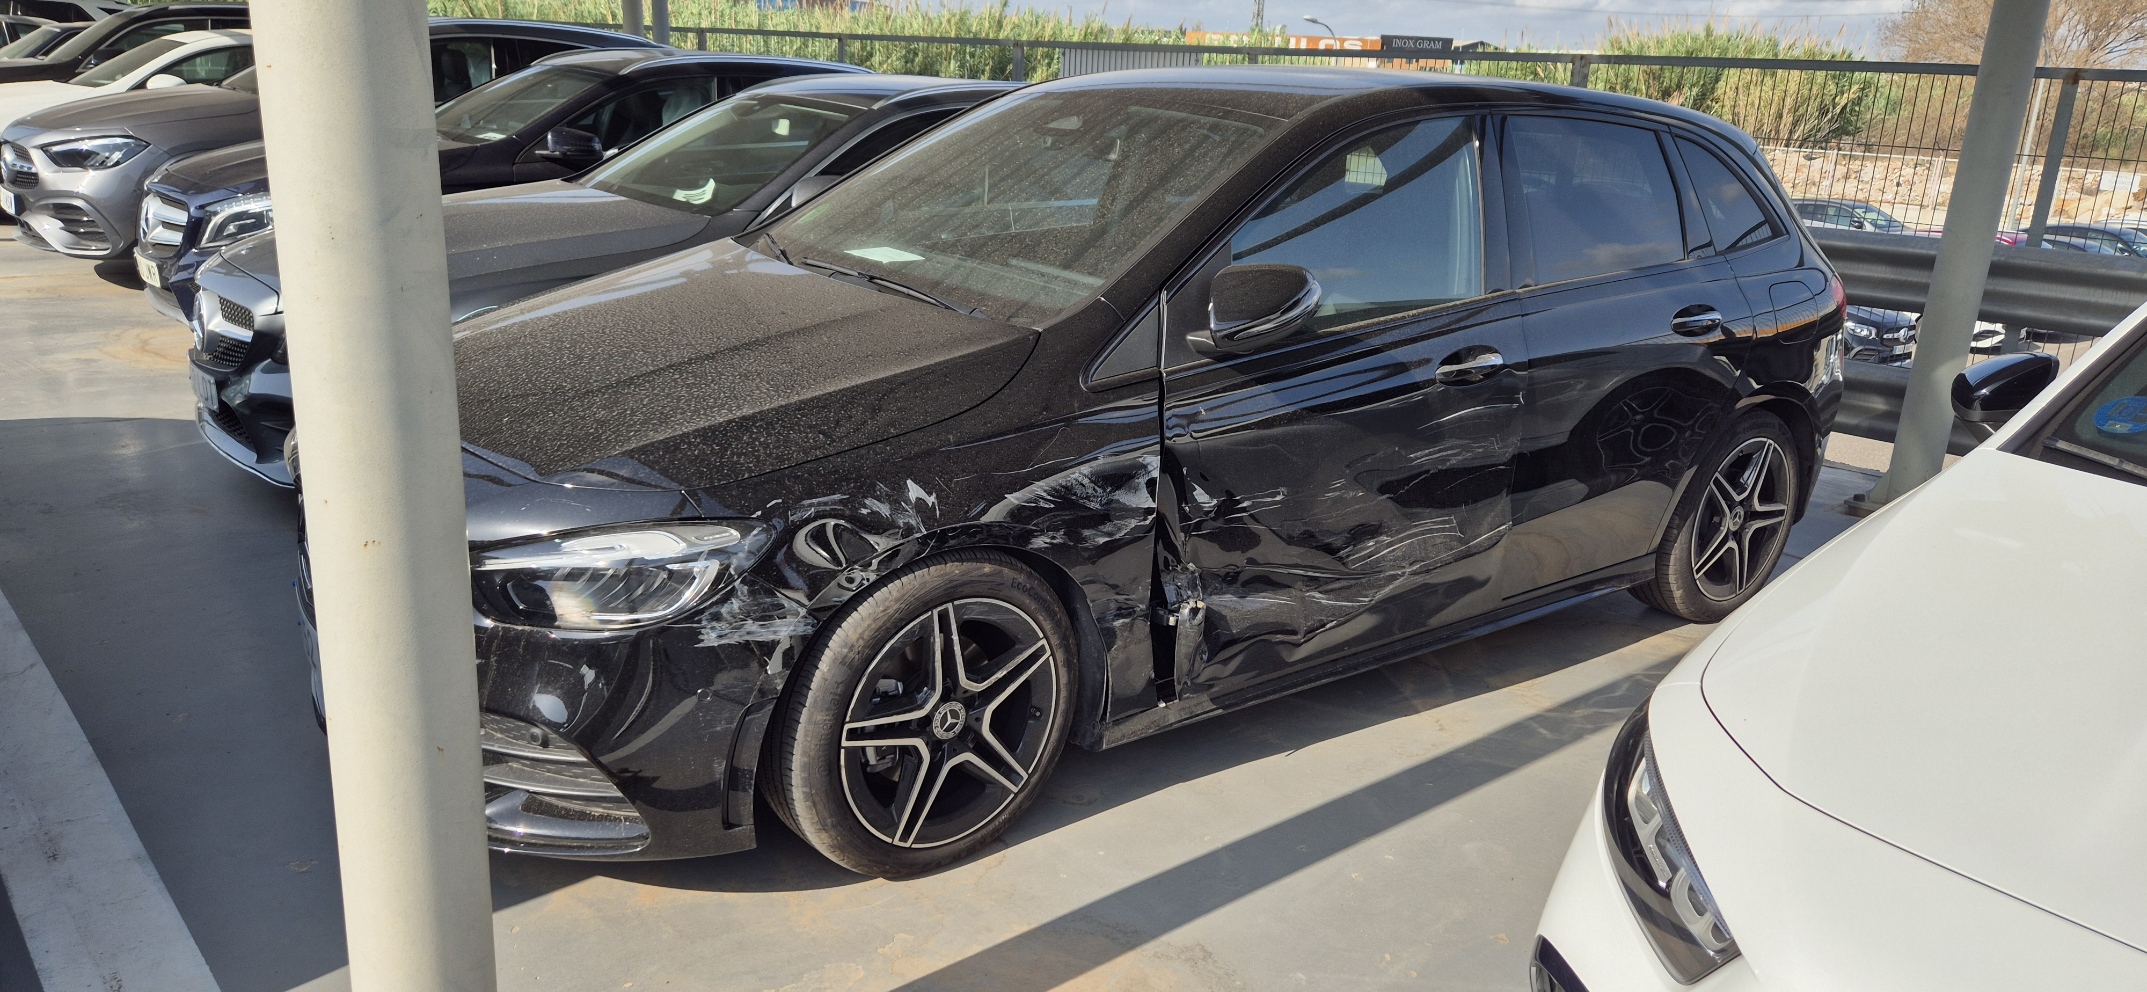
Imagina esto: un día cualquiera vas conduciendo tu coche, y de repente te ves envuelto en un accidente. Tu vehículo, ese fiel compañero de tantas aventuras, es declarado pérdida total. El impacto, tanto funcional como emocional, es enorme, pero también surge una pregunta crucial: ¿Qué opciones tienes ahora? A continuación, te explicamos todo lo que necesitas saber para enfrentarte a esta situación, ya seas un profesional del sector o simplemente alguien que quiere estar bien informado.
¿Qué significa «Pérdida Total»?
Cuando una aseguradora declara un vehículo como pérdida total, significa que el coste de las reparaciones supera su valor actual en el mercado o el valor marcado en tu póliza de seguros. En otras palabras, la reparación es económicamente inviable. Pero no te desesperes, ¡no todo está perdido!
La Ley está de tu lado
El artículo 1902 del Código Civil establece que el responsable de causar un daño debe resarcirlo, lo que incluye devolver el bien a su estado original justo antes del siniestro. Esto significa que, como asegurado, tienes derechos que puedes y debes hacer valer.
Opciones disponibles para el asegurado
- Indemnización por el Valor de Mercado: La opción más común es recibir una compensación económica basada en el valor de tu vehículo en el mercado justo antes del accidente. Este valor se determina mediante tablas y baremos estándar del sector.
- Reparación del vehículo: En algunos casos, podrías optar por reparar el vehículo, aunque su coste supere el valor de mercado, especialmente si tienes un apego sentimental al coche. Sin embargo, esto generalmente implica que tendrás que cubrir la diferencia de tu bolsillo.
- Sustitución del vehículo: Algunas pólizas permiten la sustitución del vehículo por otro de características similares. Verifica si tu seguro ofrece esta opción y bajo qué condiciones.
- Negociación: No dudes en negociar con la aseguradora. Puedes contratar a un perito independiente para que realice una segunda valoración, lo que puede ayudarte a obtener una indemnización más justa.
¿Qué hacer si no estás de acuerdo con la valoración?
- Revisa tu póliza: Asegúrate de entender todos los términos y condiciones de tu póliza. Algunas aseguradoras tienen cláusulas específicas para estos casos.
- Consulta a un profesional: Abogados, mediadores de seguros y peritos pueden ofrecer asesoramiento experto. Un perito independiente puede reevaluar el daño y ayudarte a negociar una mejor compensación.
- Actúa rápido: Los plazos son cruciales. La Ley de Contrato de Seguro establece tiempos específicos para reclamar y responder. No dejes que el tiempo juegue en tu contra.
Otros Artículos importantes de la Ley de Contrato de Seguro
Además del artículo 1902, existen otros artículos de la ley que pueden ser alterados para que una de las partes gane una disputa. Es esencial estar bien informado y asesorado para evitar sorpresas desagradables.
¿Cómo afecta la valoración a la indemnización?
La valoración de un vehículo es un factor determinante en la indemnización que recibirás. Esta valoración puede variar según diversos criterios, como el estado del vehículo, su antigüedad, y las condiciones del mercado. Si no estás de acuerdo con la valoración ofrecida por la aseguradora, tienes derecho a solicitar una segunda opinión o incluso a llevar el caso a arbitraje.
Plazos y procedimientos legales
Es fundamental que conozcas los plazos para presentar reclamaciones o desacuerdos con la aseguradora. La Ley de Contrato de Seguro estipula plazos que, de no cumplirse, pueden afectar tu capacidad para obtener una compensación adecuada.
La importancia de un perito independiente
Contar con un perito independiente puede ser crucial en este proceso. Este profesional te ayudará a obtener una valoración justa de los daños y a negociar de manera efectiva con la aseguradora. Además, un perito puede asesorarte sobre los aspectos legales y técnicos de tu caso, lo que te proporcionará una ventaja significativa en las negociaciones.
Consejos para enfrentar una Pérdida Total
- Mantén la calma: Es comprensible que una pérdida total cause estrés, pero mantener la calma te permitirá tomar decisiones más informadas.
- Infórmate: Conoce tus derechos y las opciones disponibles antes de tomar una decisión.
- No aceptes la primera oferta: Siempre es recomendable negociar para obtener una mejor compensación.
- Consulta con un experto: Si tienes dudas, un profesional puede ayudarte a entender mejor tu situación y a tomar la mejor decisión.
La declaración de pérdida total de un vehículo puede ser un momento estresante y confuso. Sin embargo, conocer tus derechos y opciones es el primer paso para manejar la situación de manera efectiva. No te conformes con menos de lo que te corresponde. ¡Infórmate, asesórate y defiende tus intereses!
Recuerda, en Perimecanic estamos aquí para ayudarte a cada paso del camino. No dejes que una pérdida total te deje sin opciones. ¡Contáctanos y obtén el apoyo que necesitas!
